
情報基準日:2026年8月26日
世界の迎撃ドローンと自爆型ドローン(徘徊型弾薬)は、いま何機あるのか。政府の公開資料だけでは、世界の在庫を示す答えは出ません。しかし「分からない」で終われば、各国がすでに量産・配備競争へ移っている現実も見えなくなります。
そこでこのブログでは、国防費、契約、納入速度、発射実績、生産計画を基に、2026年8月時点の規模を割り出してみました。結論は、世界の配備・即時補充可能な在庫プールが約8万〜35万機、年間供給可能性が約60万〜140万機です。幅が大きいのは、正確さを装うためではなく、仮定による振れをそのまま見せるためです。
この数字が示すのは、軍用ドローンが一部の特殊部隊だけの少数装備ではなく、継続的に生産・補充する量産品へ変わりつつある可能性です。日本も2026年に迎撃用無人機の試験と量産取得を進め、海外製品の導入と国産開発を並行させています。日本はこの分野で遅れてよい状況ではありません。
迎撃ドローンと自爆型ドローンの違いを先に確認したい方は、第1弾の「迎撃ドローンとは?自爆型ドローンとの違い」をご覧ください。このブログでは、その基礎を踏まえて世界の推定規模と日本の産業政策を考えます。
数字の表示区分
| 表示 | 意味 | 読み方 |
|---|---|---|
| 【公表】 | 政府、軍、調達機関、メーカーの一次資料 | 公表主体が示した数字。監査済み在庫とは限らない |
| 【推計】 | 発射実績などから研究機関が計算した値 | 方法と対象期間を確認する |
| 【不明】 | 公開資料から直接確認できない | 「存在しない」という意味ではない |
試算について
今回は、各国の国防費、契約、納入速度、発射実績、生産計画から独自試算してみました。確定在庫ではなく、規模感をつかむための参考値です。
1. 世界の在庫プールは約8万〜35万機
このブログが試算したのは、再使用を前提としない自爆型ドローン(徘徊型弾薬)、使い切りまたは任務ごとの損耗が大きい迎撃ドローン、近い時期に補充可能な完成機です。分類と用途の基礎は、第1弾の迎撃ドローン基礎解説ブログで整理しています。大型偵察UAV、一般の民生ドローン、地上管制装置、未組立部品は原則として含みません。
迎撃ドローンは「人を狙う殺傷ドローン」ではない
ここは誤解されやすい点です。迎撃ドローンの主目的は、こちらへ接近する攻撃ドローンなどの無人機を検知・追尾し、空中で衝突、捕獲、電波妨害などによって無力化して、人命や施設を守ることです。人や地上目標へ弾頭を届ける自爆型・攻撃型ドローンとは、目的と運用の方向が逆です。
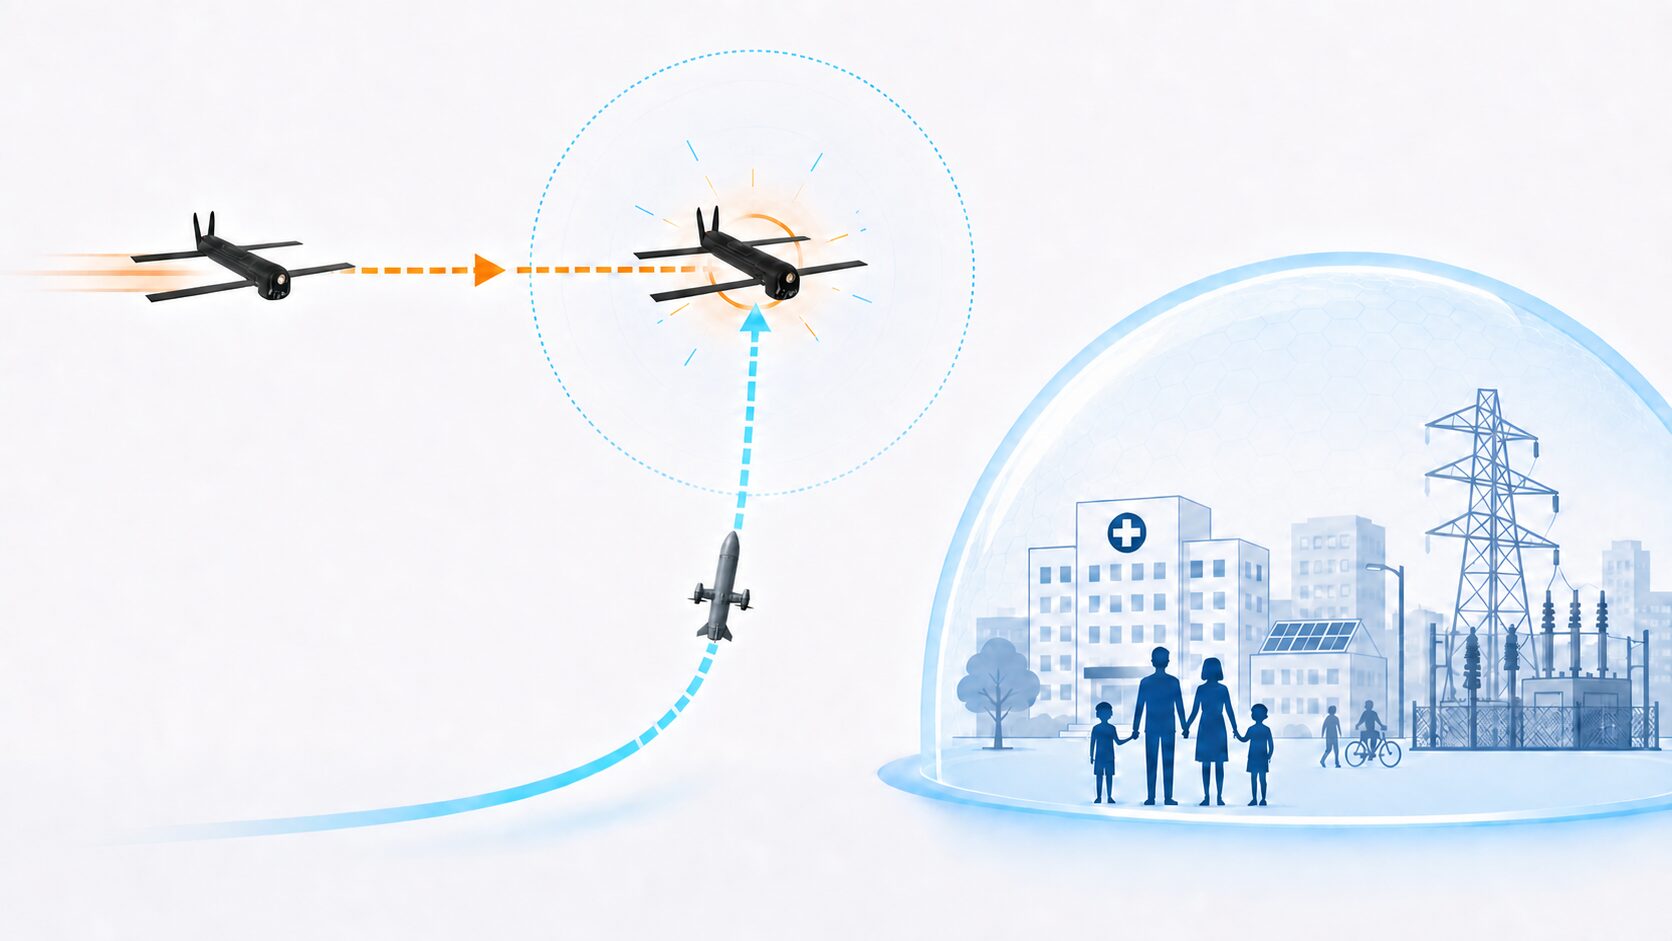
軍用装備である以上、誤作動や落下物などの危険がゼロになるわけではなく、機種ごとの搭載物、運用規則、監督体制は確認する必要があります。それでも「無人機である」「使い切り型である」というだけで、人を標的にする殺傷用ドローンと同一視するのは誤りです。迎撃ドローンは、攻撃を成立させるためではなく、飛来する脅威を止めるために配備されます。
主要国・地域を積み上げると約6.6万〜27.3万機になります。公開情報が少ない国、今回個別に扱わない生産国・輸入国を考慮し、15〜30%を上乗せして丸めると、世界全体は約8万〜35万機です。
この上限と下限の差は、データ不足だけから生まれるのではありません。次の境界が統一されていないためです。
- 契約済みだが未納入の機体を含むか
- 工場で完成し、検収を待つ機体を含むか
- 部隊が受領したが教育中の機体を含むか
- 修理・部品取り・訓練用を含むか
- 数週間以内に補充できる生産分を「配備プール」と見るか
したがって、約8万〜35万機という数字は「ある日の倉庫を数えた値」ではありません。すでに配備された分と、近い時期に実用へ回せる補充分を合わせたシナリオです。監査済みの世界在庫を直接数えたものではなく、あくまで公開情報から置いた推測にすぎません。ただし、政策と産業の規模を議論するための出発点にはできます。
年間供給可能性は、さらに大きくなります。ウクライナが公表した迎撃ドローンの日次納入を年率化し、ロシアの月次発射推計、量産国の国防費モデルを加えると、世界で約60万〜140万機/年です。これは工場の公称能力や短期間のピークが続くと仮定した上限を含み、実際の年間生産・納入実績ではありません。
それでも、桁には意味があります。世界の軍用ドローン市場は「数百機の高価な航空装備」だけでは説明できず、数万機の在庫と年数十万機の補充を想定する産業へ変わりつつある、ということです。
2. 国防費からどう試算したのか
計算は、次の3つの方法で行いました。
まず通常の国は、国防費の一部が無人機へ、その一部が迎撃型・自爆型へ使われると仮定し、想定単価で機数へ換算しました。その結果が公表済みの契約や取得計画より不自然に少ない場合は、公開数字を基準に補正しています。国防費の全額をドローン予算として計算したわけではありません。
ウクライナとロシアは実際の消費と補充が大きいため、国防費よりも日々の納入数と月間発射数を重視しました。一定期間の補充分が確保されていると仮定し、ウクライナを2万〜6万機、ロシアを1万〜4万機としました。
日本は、防衛省の無人アセット予算、迎撃用無人機の試験、Terra B1の量産移行、海外製品の実証を基に、初期取得段階の規模を割り出しました。情報基準日時点を100〜1,000機、2026年度内を500〜3,000機としています。いずれも公表された配備完了数ではありません。
最後に各国・地域のレンジを合計し、今回個別に扱わなかった国の分を加えて世界全体を約8万〜35万機としました。公開資料の少なさによって結果は変わるため、一つの確定値ではなく幅で示しています。
3. 国・地域別の推定配備数
| 国・地域 | 2025年軍事支出・公開アンカー | 在庫・近接補充プール | 年間供給可能性 | 読み方 |
|---|---|---|---|---|
| ウクライナ | 841億ドル【公表】 | 2万〜6万機 | 35万〜55万機 | 日量950〜1,500機超の納入を中心に試算 |
| ロシア | 1,900億ドル【推計】 | 1万〜4万機 | 7万〜15万機 | 月間発射推計と複数月分の補充を仮定 |
| 米国 | 9,540億ドル【公表】 | 5,000〜2万機 | 5,000〜1万5,000機 | Coyote、LASSO、Replicatorで下限補正 |
| 中国 | 3,360億ドル【推計】 | 1万〜5万機 | 3万〜15万機 | 国内量産力を上側へ反映。公開性は低い |
| イラン | 74億ドル【公表】 | 3,000〜1万5,000機 | 5,000〜3万機 | 部品調達とShahed系列の供給実績で補正 |
| イスラエル | 483億ドル【公表】 | 2,000〜8,000機 | 3,000〜1万5,000機 | 国内メーカーと輸出契約を反映 |
| トルコ | 300億ドル【公表】 | 2,000〜1万機 | 5,000〜2万機 | 4大陸15か国への採用公表で補正【公表】 |
| 欧州・NATO諸国 | 欧州計8,640億ドル【公表】 | 1万〜5万機 | 2万〜8万機 | ロシア・ウクライナを除外。共同投資を反映 |
| 台湾 | 182億ドル【公表】 | 1,000〜5,000機 | 2,000〜1万機 | 全種5,000機超の計画を分類補正【公表】 |
| 韓国 | 478億ドル【公表】 | 2,000〜8,000機 | 5,000〜2万機 | 消耗型2万機超の取得方針を複数年配分【公表】 |
| インド | 921億ドル【公表】 | 1,000〜6,000機 | 2,000〜1万機 | 450基発注との二次情報で下限補正 |
| 日本 | 622億ドル【公表】 | 100〜1,000機 | 年度内500〜3,000機 | Terra B1初期取得と無人アセット予算を反映 |
| 世界全体 | 2兆8,870億ドル【公表】 | 約8万〜35万機 | 約60万〜140万機 | 未掲載国を15〜30%上乗せして丸めた値 |
表は軍事力の順位ではありません。国防費が大きくても高価な有人装備や人件費の比率が高い国があり、国防費が小さくても低価格機を大量生産する国があります。とくにウクライナの年間供給可能性は短期間の日次納入を年率化した値で、同じペースが1年間続いた実績ではありません。
一方、下限を足しても世界で約8万機になるという試算は、配備競争がすでに始まっていることを示します。重要なのは上限の35万機が当たるかではなく、各国が数千〜数万機の調達と補充を前提に制度・工場・教育を組み替えていることです。
4. 各国は在庫より量産・補充を競っている
2025年の世界軍事支出は11年連続で増え、2兆8,870億ドルに達しました。欧州は前年比14%増の8,640億ドル、アジア・オセアニアは8.1%増の6,810億ドルです。上位15か国が世界の80%を占めます。すべてがドローン予算ではありませんが、複数地域で装備投資の母数そのものが大きくなっています。
迎撃・自爆型ドローンでは、各国が次の段階へ進んでいます。
- ウクライナは迎撃ドローンの納入を日量で管理し、複数メーカーとの契約を拡大
- ロシアは月数千機規模の発射フローを維持していると分析【推計】
- 米国はCoyote、LASSO、Replicatorなど複数経路で量産と調達を進行
- NATO加盟国は5年間で400億ドル超の対ドローン投資意向を表明
- ポーランドはWARMATEを2035年まで最大1万基購入できる枠組みを設定
- 韓国は小型徘徊型弾薬を含む低価格・消耗型ドローン2万機超の取得方針を発表
ここで変化しているのは、購入数だけではありません。設計を変えながら短期間で量産し、部品を確保し、現場からのフィードバックを次のロットへ戻す速度が重視されています。高性能な少数機を長く使う航空装備の考え方に、低価格機を継続補充する弾薬・電子機器の考え方が加わりました。
供給能力には4つの制約があります。第一に組立・検収を含む生産能力、第二にモーター・電池・半導体・通信などの部品、第三に複数年予算と契約、第四に操縦・整備・指揮統制を担う人材です。機体だけを購入しても、この4つがつながらなければ継続的な配備になりません。
第1弾で触れた多層防御も同じです。迎撃ドローンは、探知、識別、通信、指揮統制と統合されて初めて機能します。だからこそ各国の投資は、機体数だけでなくセンサー、ネットワーク、教育、供給網へ広がっています。
5. 日本も配備を進め始めた
日本は世界の量産競争に対して、ようやく初期取得を具体化した段階です。遅れている面はありますが、「何もしていない」という説明も正確ではありません。
防衛省の2026年度「無人アセット防衛能力」は2,773億円です。この中には、無人アセットを組み合わせるSHIELDの1,001億円、MQ-9B取得等の765億円、広域用UAV5式の111億円などが含まれます。迎撃・自爆型だけの予算ではないものの、日本が無人装備を一つの能力分野として大規模に整備し始めたことは明確です。
低コスト迎撃用無人機では、防衛装備庁が2026年に38提案から4機種を選定して試験しました。Terra Droneは2026年8月25日、Terra B1だけが試験に合格し量産段階へ移ったと発表しました。同日、防衛装備庁が同社と量産取得契約を締結したと報じられています。
情報基準日時点で契約数量、金額、納入済み数量は公表されていません【不明】。このブログの100〜1,000機という値は、試験と初期取得から置いた参考レンジです。配備完了を意味しません。しかし、候補調査だけの段階から、試験合格と量産取得へ進んだ変化は重要です。
海外技術の導入も同時に進みます。楽天グループは、ドイツのHelsingが開発する攻撃型ドローンHX-2の国内販売窓口として、防衛省への導入を支援するという内容を「事実と相違ない」と認めました。陸上自衛隊が2026年9月末まで実証する予定とも報じられています。HX-2はTerra B1の迎撃用無人機とは別案件で、同じ配備数へ合算していません。
海外から早く導入すること自体は、直ちに否定すべきではありません。国内開発が量産へ達するまでの時間を埋め、世界の技術と調達方法を学べるからです。ただし輸入だけに依存すれば、部品、保守、更新、知財、緊急時の供給を国内で制御できません。
したがって日本の現実的な道は、海外調達か国産かの二者択一ではなく、早期導入と国内量産を並行させることです。初期は海外製品を使っても、国内企業が統合、保守、部品、ソフトウェア、次世代機の開発へ参加できる契約設計が重要になります。
また、最初の契約数量だけで日本の取り組みを評価するべきではありません。初期ロットが小さくても、試験結果を次の改良へ戻し、追加発注と国内部品への切り替えを継続できれば、数年後の供給力は大きく変わります。反対に、海外製品を一度購入して終わり、保守や更新を国外へ依存したままなら、見かけの配備数が増えても国内基盤は育ちません。配備の速さと同時に、国内企業が次の世代を自ら設計・生産できるかを追う必要があります。
6. 不買や反対論だけでは見えない本質
楽天とHelsingを巡る動きが明らかになった後、SNSでは楽天への批判や不買を表明する投稿が相次ぎました。カタログハウスが運営する「通販生活」は、企業理念と相いれないとして楽天市場からの出店取りやめを発表したと伝えられています。
2026年8月26日までに、楽天の防衛用ドローン支援を理由として、楽天市場からの撤退・閉店を確認できた企業・店舗は次の通りです。撤退の発表日と実際の閉店日は異なる場合があります。
| 発表主体(運営企業) | 発表日 | 撤退・閉店したもの | 表明した理由の要旨 |
|---|---|---|---|
| 通販生活(カタログハウス) | 2026年8月18日 | 楽天市場「通販生活のショップ」への出店を同日中止 | 迎撃用ドローンを巡る動きが「商品憲法」や企業理念と相いれないと判断 |
| BERG(ベルク) | 2026年8月23日 | 「BERG楽天市場店」を8月20日付で閉店 | 楽天の防衛用ドローン支援と、自店の「反戦」の思いが相いれないと説明 |
| 小さいふ。クアトロガッツ(ガッツ) | 2026年8月24日 | 楽天市場から撤退し、自社公式オンラインショップへ移行 | 防衛関連企業のプラットフォームで販売することが、自社の「平和」という価値観と一致しないと判断 |
これらは各社が自らの理念に基づいて選んだ経営判断です。一方、この3件が示すのは楽天市場からの個別退店であり、迎撃ドローンを「殺人ドローン」と呼ぶことの正しさや、日本が防衛・生産基盤を持たなくてよいことまで証明するものではありません。
消費者が企業活動を批判し、購入先を選ぶことは自由です。防衛技術には人命、国際法、輸出管理、自律性、企業倫理など重い論点があり、透明性と監督を求める声も必要です。迎撃用と攻撃型の用途・制度上の違いは、第1弾の迎撃ドローン基礎解説ブログでも説明しています。一方で、反対する人々を政治思想の一語でまとめるだけでは、何に反対し、どの条件なら合意できるのかが見えなくなります。
逆に「軍事に関わる企業だから利用しない」という不買だけで、国家の防衛産業政策を決めることもできません。各国が軍用ドローンへ多額の投資を行い、量産・補充体制を整える中、日本だけが技術・生産・保守を持たなければ、必要なときに海外の供給判断へ依存します。
さらに、楽天だけを「戦争に加担する企業」として切り離す見方にも無理があります。米国防総省は、統合戦闘クラウド基盤JWCCの提供企業としてAmazon Web Services(AWS)、Google、Microsoft、Oracleの4社を選定しています。AWSは米海軍の航空システム関連部門に対し、戦闘員が必要とする能力開発を支える7,410万ドルのクラウド契約も受注しました。現代の防衛は、機体メーカーだけでなく、クラウド、通信、ソフトウェア、物流など幅広い民間企業の技術で成り立っています。
Xも各国政府・法執行機関から情報開示や削除の要請を受け、その対応状況を透明性報告で公表しています。これはXが戦争へ直接加担した証拠ではありません。しかし、巨大プラットフォームを国家活動と完全に無関係な「中立の箱」と見なせないことは示しています。
さらに、Xを買収して経営を主導してきたイーロン・マスク氏は、SpaceXの創業者兼CEOでもあります。SpaceXが運営する衛星通信サービスStarlinkは、ロシアによる侵攻後のウクライナで利用され、米国防総省系の研究資料でも戦略・戦術通信を提供する基盤と位置付けられています。
米国務省は2025年8月、ウクライナのStarlink端末向け衛星通信サービス延長を最大1億5,000万ドルで承認し、ウクライナの自衛と地域安全保障任務を支えるものだと説明しました。Starlinkには市民の通信や重要サービスを維持する役割もありますが、戦地の通信インフラを支えてきたことも事実です。
論点は、XやStarlinkも不買すべきだということではありません。楽天を「軍事との接点」で批判するなら、同じ接点を持つ他社にも同じ基準を適用できるのか、ということです。XとSpaceXは別法人であり、Xを利用することがStarlinkの契約や運用への賛同を意味するわけではありません。しかし、それは楽天にも同じように当てはまります。楽天市場を利用することは、楽天グループのあらゆる出資や事業判断への賛同を意味しません。
Xで楽天不買を呼びかけるという自己矛盾
ここで、X上の楽天批判は自分の足元から論理が崩れます。「Xは情報発信の道具にすぎず、使ったからといってイーロン・マスク氏やSpaceXを支持したことにはならない」というのであれば、その説明はそのまま楽天市場にも通用します。楽天市場を買い物や販売の場として使うことと、楽天グループの防衛関連事業を支持することは別だからです。
逆に、企業グループや経営者の間接的な接点まで利用拒否の理由にするなら、Starlinkを戦地へ提供するSpaceXと、その経営者が所有してきたXとの関係も無視できません。Amazon、Google、Microsoft、Oracleなど、防衛契約を持つ企業のサービスにも同じ基準を適用する必要があります。楽天には間接的な関係まで責任を広げながら、日常的に使う海外サービスだけを「別会社」「単なる道具」として例外扱いすることはできません。
率直に言えば、軍事との接点を理由に楽天を糾弾する投稿を、軍事と無縁とは言えない巨大テクノロジー圏のXで拡散する姿は滑稽です。自分が利用しているサービスの背景は見ないことにして、目の前で話題になった日本企業だけを「戦争加担企業」として攻撃する。それは一貫した反戦の原則というより、批判しやすい相手だけを選んだ選択的な正義に見えます。
楽天を批判する自由も、不買を選ぶ自由もあります。しかし、同じ条件にある海外企業を無視して楽天一社だけを悪者にする主張は、現代の防衛産業が多数の民間技術と国際的な供給網で支えられている本質を理解した議論とは言えません。例外を自分の都合で使い分ける批判は、政策提案ではなく企業への好き嫌いで終わります。社会的な主張として通すなら、すべての企業へ同じ判断基準を適用しなければなりません。
先端技術は軍需と民生を往復している
現代の先端技術の多くは、軍需と民生を完全に切り離せません。現在のインターネットの基礎となったARPANETは米国防総省の研究機関DARPAによって発展し、GPSも米国防総省が軍用・民生用の双方を運用しています。衛星通信、航空、半導体、センサー、ロボット、サイバーセキュリティ、電池なども、防衛と民生の研究・需要が相互に技術を押し上げてきました。
もちろん、軍事利用だから何でも許されるわけではありません。国際法、安全性、自律制御、輸出、最終用途、説明責任は厳しく確認すべきです。しかし、軍事との接点があるという理由だけで技術や企業を全面否定するなら、私たちが日常的に使う通信、位置情報、物流、防災、航空、インターネットなどの利便性も同じ基準で否定しなければ整合しません。
自分に都合のよい民生上の恩恵は受け入れながら、不都合な場面だけ「殺人ドローン」「戦争加担企業」とレッテルを貼り、関係する企業や働く人を攻撃するのは合理的な技術批判ではありません。とくに、人や施設を守るため飛来機を無力化する迎撃ドローンまで「殺人ドローン」と一括するのは、攻撃用と防御用の区別を無視した事実誤認です。用途と仕組みを確かめず、感情に合う部分だけを選んで断罪する態度は、ご都合主義と言わざるを得ません。
問うべきなのは企業名や国籍ではなく、何を、誰に、どの目的で提供し、どのような監督、安全措置、説明責任を置いているかです。そこまで確認して初めて、利用を続けるか、不買を選ぶか、制度の改善を求めるかを具体的に議論できます。
本質的な問いは、楽天を利用するかどうかだけではありません。
- 日本は必要な装備を安定して確保できるか
- 海外製品の導入を国内の技術・雇用・保守へつなげられるか
- 国産企業が長期需要を見通して設備投資できるか
- 自律性や輸出を含む倫理・法的ルールを透明にできるか
- 防衛向けに育てた量産・安全技術を民生へ戻せるか
不買という意思表示と、防衛・産業政策の必要性は同時に存在します。批判を封じる必要はありませんが、批判だけで国内基盤を持たない選択をすれば、結果として海外依存が深まる可能性があります。必要なのは、国内開発を止めることではなく、説明責任とガバナンスを備えた形で進めることです。
7. 国内開発の恩恵を民生ドローンへ
なぜ日本では、民生・軍事の双方で開発が進まなかったのか
日本で遅れているのは、点検や農業など民生用ドローンの量産だけではありません。軍事利用を想定した小型無人機も、研究や実証は行われてきたものの、国内企業が継続受注を前提に設計・量産・運用・改良を回す段階には十分達していません。
防衛省の2026年度予算資料には、これまで各種実証試験を行ってきたことに加え、安価な無人機を短期間に大量取得できる環境が整ったため、多層的な無人防衛体制を早急に構築すると記されています。裏を返せば、日本が軍事用ドローンの大規模取得を政策の中心に置く動きは、まさに今、本格化した段階です。
民生側も同じです。経済産業省の資料では、国内メーカーによる無人航空機の生産は2018〜2023年の累計で5,191台にとどまり、本格的な量産体制は整っていないとされています。そのため政府は、2030年に完成機約8万台と重要部品を国内で供給できる基盤を目標に掲げました。
開発が進みにくかった背景は、技術力だけの問題ではありません。
- 需要が続かなかった:民生は用途ごとに市場と仕様が分かれ、防衛も実証や初期取得が中心だったため、企業が複数年の受注を見通しにくかった
- 量産投資を回収しにくかった:発注規模が小さければ、工場、自動化設備、試験環境、部品在庫、人材へ先行投資できない
- 重要部品と供給網を海外に依存した:完成機を国内で組み立てても、モーター、電池、フライトコントローラー、通信機器などを安定確保できなければ量産は続かない
- 民生と防衛の施策が分かれていた:予算、調達、試験、認証が別々に進み、共通技術や設備を双方で育てる設計が弱かった
- 運用から改良へ戻す循環が細かった:試験や導入で得た課題を次の設計、部品、ソフトウェア、量産工程へ継続的に反映する機会が限られていた
つまり、日本に技術者や発想がなかったのではなく、「需要→投資→量産→運用→改良」を回す市場と政策の循環が細かったのです。さらに、軍事利用というだけで研究や企業を一括して否定する空気は、企業の参入や人材確保を難しくします。倫理と用途を厳しく管理することは必要ですが、技術そのものを持たなければ、必要になった時に海外製完成機を買う以外の選択肢がなくなります。
この弱い循環を立て直す手段の一つが、防衛需要を国内開発へつなげることです。ただし、軍用ドローンの開発費が、そのまま民生企業の売上になるわけではありません。機体の用途、性能、認証、販売先は異なります。それでも、量産を支える基盤には共通部分があります。
- 電池、モーター、フライトコントローラー、映像伝送などの重要部品
- 大量生産時の品質管理、検査、自動化
- 通信の安定性、情報セキュリティ、ソフトウェア更新
- 過酷な環境を想定した耐久性と保守性
- 操縦者、整備者、データ活用人材の教育
- 国内で短期間に補修・交換できる供給網
これらは、点検、測量、災害対応、物流、農業、警備などの民生・産業用ドローンでも競争力につながります。防衛需要が一定の発注を作れば、企業は設備、人材、部品在庫、試験環境へ投資しやすくなります。その設備とノウハウを民生製品にも使える設計にすれば、量産単価、納期、信頼性の改善が期待できます。
経済産業省は2025年度補正で、無人航空機と重要構成部品の研究開発・設備投資へ139億円を計上しました。ようやく量産基盤を政策として作り始めた段階であり、ここから実際の発注、工場、人材、部品供給へつなげられるかが問われます。
ここに、防衛と民生を別々の世界で終わらせない政策余地があります。防衛省の2026年度無人アセット予算2,773億円と、経済産業省の供給網支援139億円を、単純に合算するのではなく、共通部品、量産設備、標準、人材の面で接続するのです。
両予算は対象範囲が違うため単純比較はできませんが、金額だけを割れば、防衛省の無人アセット予算は経済産業省の供給網支援の約20倍です。世界が国家予算を背景にドローンの開発・量産競争を進める中、この大きな資金の一部でも国内メーカーの試作、部品、工場、認証、人材へ計画的に回れば、日本の民生ドローン産業へ与える効果は139億円の施策だけよりはるかに大きくなります。
海外技術を取り入れること自体は必要です。楽天によるドイツのHelsing製品の導入支援や、Terra Droneによるウクライナ迎撃ドローン企業の子会社化は、世界の技術と実運用の知見を短期間で取り込む方法です。また、Terra B1はTerra Droneが「国産迎撃ドローン」として国内生産・量産を掲げているため、単なる海外製品の購入と同列にはできません。
しかし、日本の政策が海外製完成機の購入や販売代理で終わり、国内企業が設計、部品、ソフトウェア、量産、修理を担えなければ、市場は育ちません。海外の知見を学びながらも、最終的には日本国内のメーカーが自ら設計し、作り、直し、改良できることが必要です。批判やレッテル貼りに萎縮せず、透明なルールの下で国内開発を続ける企業を、政府調達と社会の双方が支えるべきです。
日本は、ドローン技術で最初から後発だったわけではありません。1989年にはキーエンスが「ジャイロソーサー」を発売し、世界初の市販マルチコプターとして紹介されています。現在の産業用ドローンがそのまま同機から発展したわけではありませんが、日本に早い時期から飛行制御と小型無人機の発想があったことは確かです。
それにもかかわらず、「平和利用ではない」という理由だけで国内の防衛向け研究を細らせ、世界各国が巨額の予算で改良を重ねる間に日本企業へ開発機会を与えなければ、かつて持っていた先駆性まで失います。防衛用途を無条件に肯定する必要はありません。しかし、技術の用途を管理することと、技術そのものを持たないことは別です。この違いを社会全体が理解し、国内開発を国防と民生市場の双方へつなげることが、日本のドローン市場を発展させる条件です。
ただし、波及は自動ではありません。機密や輸出管理のために技術が閉じ、知財が海外企業に残り、国内企業が販売代理だけを担うなら、民生への恩恵は限定されます。政府調達では、国内生産比率だけでなく、設計権、ソフトウェア更新、部品代替、保守、人材移転をどう残すかが重要です。
防衛で培った安全性・量産性を民生へ移し、民生市場の規模と改善速度を防衛へ戻す。この循環を作ることが、日本のドローンビジネスを発展させる現実的な道です。
8. 日本が今から整えるべき5つの基盤
① 複数年の需要を見せる
単年度の小さな試験だけでは、企業は工場や人材へ大きく投資できません。試験、初期取得、改良、補充の道筋を示し、一定の条件を満たした企業が複数年の需要を見通せる契約が必要です。大量購入を無条件に約束するのではなく、品質、価格、納期、国内基盤を段階ごとに評価します。
② 海外導入を国内能力へ変える
海外製品の販売代理だけで終わらず、国内での統合、保守、部品製造、ソフトウェア更新、将来改良へ参加できる条件を交渉します。迅速な導入と技術基盤の確保を同じ契約の中で考える必要があります。
③ 機体より先に部品と量産設備を強くする
完成機のブランドが国産でも、重要部品を特定国へ依存すれば供給は止まります。経済産業省が対象とする電池、モーター、フライトコントローラー、映像伝送などの量産・代替調達を進め、民生と防衛の需要を束ねます。
④ 人材と試験環境を共通資産にする
操縦者だけでなく、設計、組込みソフトウェア、通信、サイバーセキュリティ、品質保証、整備、飛行試験の人材が必要です。大学、高専、企業、自治体が民生用途でも利用できる試験・教育環境を整えれば、防衛だけに閉じない人材基盤になります。
⑤ 倫理と透明性を競争力にする
自律性、安全管理、データ、輸出、最終用途について明確なルールを設け、調達理由と監督方法を説明します。反対論を敵視せず、懸念へ制度で答えることが、国内企業が長期的に事業を続ける条件です。ガバナンスをコストではなく信頼性の一部として輸出・民生展開にも生かします。
今回の8万〜35万機という推測がどこに着地するかは、今後の公開資料で変わります。しかし、各国がすでに量産・配備・教育へ進んでいる方向は変わりません。日本も配備を進めながら、国内で作り、直し、更新できる能力を育てる必要があります。
日本は遅れてはなりません。ただし、数だけを追うのでも、海外製を拒むのでも、批判を排除するのでもありません。早期配備、国内量産、民生波及、透明なルールを同時に進めることが、日本の国防とドローン産業の双方につながります。
9. 用語集
迎撃ドローン
飛来する無人機への対処を目的とする無人機の総称。機体だけでなく、探知・識別・通信・指揮統制と組み合わせて運用されます。
自爆型ドローン(徘徊型弾薬)
機体自体が弾薬として機能する無人システム。再使用型より消耗品に近く、生産・補充速度が重要になります。
在庫プール
このブログでは、配備済み機体と近い時期に補充可能な完成機を合わせた今回の試算上の範囲。政府が公表する正式な用語ではありません。
年間供給可能性
公表された生産能力、納入速度、発射フロー、国防費モデルから推定した年率。実生産・納入実績とは異なります。
C-UAS
Counter-Unmanned Aircraft Systemsの略。無人航空機への対処を行う仕組みで、探知、識別、追跡、対処、指揮統制などを含みます。
デュアルユース
民生と防衛の双方で利用可能な技術・製品・生産基盤。用途ごとの法規制、輸出管理、倫理、安全管理が必要です。
10. 主な出典
主な出典一覧を開く
世界の軍事支出・供給網
- SIPRI:Trends in World Military Expenditure, 2025 PDF
- RUSI:Drones and Decoupling—Supply Chains and China
- CSIS:Drone Supply Chain War—Identifying Chokepoints
ウクライナ・ロシア・米国・欧州
- ウクライナ国防省:対Shahed迎撃ドローン約950機/日
- ウクライナ国防省:迎撃ドローン1,500機超/日
- Institute for Science and International Security:Shahed月次分析
- 米陸軍FY2026 Missile Procurement予算説明書 PDF
- 米陸軍:Coyote 2C迎撃弾600基の契約
- NATO:対ドローン能力へ400億ドル超の投資意向
日本
- 防衛省:令和8年度予算案 主な事業 PDF
- 防衛装備庁:早期装備化実現のための取組
- Terra Drone:Terra B1が試験合格、量産段階へ
- Terra Drone:ウクライナの迎撃ドローン企業WinnyLabを連結子会社化
- ITmedia NEWS:Terra B1の量産取得契約
- ITmedia NEWS:楽天がHX-2導入支援を認める
- ITmedia NEWS:楽天への批判・不買表明と出店取りやめ
- ITmedia NEWS:通販生活が楽天市場から撤退
- ITmedia NEWS:BERGが楽天市場店を閉店
- クアトロガッツ:楽天市場からの撤退発表
- 経済産業省:無人航空機の供給網強靱化、139億円 PDF
- 経済産業省:無人航空機の安定供給確保
- 経済産業省:我が国の無人機産業の競争力強化に向けた課題 PDF
- 経済産業省:民民投資ロードマップ(小型無人航空機)の方向性 PDF
- 日本規格協会:1989年のキーエンス「ジャイロソーサー」 PDF
米国テクノロジー企業と政府
まとめ:配備と国内産業を同じ戦略で進める
今回の約8万〜35万機は、正確な世界在庫ではありません。しかし、各国の国防費、契約、納入、発射フローを同じ枠組みで置くことで、軍用ドローンが数万機単位の在庫と年数十万機単位の供給を想定する分野へ移った可能性が見えました。
日本も迎撃用無人機の量産取得、海外製攻撃型ドローンの実証、無人アセット全体への予算、国内供給網支援を進めています。次に必要なのは、それぞれを別々の施策で終わらせず、早期配備、国内量産、重要部品、人材、民生利用を一つの産業循環としてつなぐことです。
防衛への賛否が分かれても、日本が技術と供給の選択肢を持つ必要性はなくなりません。透明なルールと説明責任の下で国内基盤を育て、その成果を点検、災害対応、物流、農業などへ広げる。それが国防の持続性と日本のドローンビジネスの発展を両立する道です。
DOWNLOAD
「世界の軍用ドローン 数量マップ 2026」をダウンロード
国・地域別の在庫・近接補充プールと年間供給可能性を、順位ではない推計レンジとして一枚に整理しました。社内会議での印刷や資料共有にご利用いただけます。
情報基準日:2026年8月26日/数値は公開情報と仮定に基づく推計であり、順位づけや戦力比較には使用できません。
当社は民生・産業用ドローンを取り扱っています。
機体選定、導入、運用体制づくりに関するご相談を承ります。
免責事項
このブログは、情報基準日時点の公開資料と仮定に基づく一般情報です。今回の数値は実在庫、配備完了数、作戦能力、政府・企業の予測ではありません。国防費配分、換算単価、保有年数、未掲載国比率を変えると結果は大きく変わります。特定部隊・施設の状況を示すものではなく、軍事行動、装備の製造・改造・運用、投資を助言するものでもありません。最新情報と正式な数量は各公表主体の資料をご確認ください。
BLOG REQUEST
次に読みたいブログを教えてください
「こんなドローン情報を知りたい」「この機種を比較してほしい」など、今後のブログへのご要望をお寄せください。

